

مداخله ارزی ضروری است
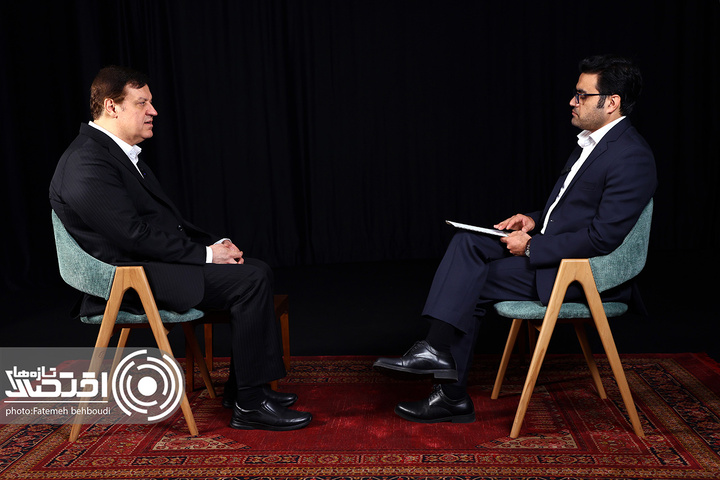
مدیرعامل بانک ملت با اشاره به محدودیتهای ارزی ناشی از تحریمهای طولانیمدت و شرایط جنگی، سیاست بانک مرکزی برای عرضه ارز به مردم از طریق شبکه بانکی را اقدامی مؤثر در کنترل هیجانات بازار دانست. فرخنژاد با بیان اینکه محدودیت در ورودیهای ارزی کشور و فروش نفت بر ارزش پول ملی فشار وارد میکند، تأکید کرد که انتظارات روانی جامعه نیز از عوامل اثرگذار بر شرایط بازار ارز است و باید بهدرستی مدیریت شود.
وی با اشاره به نقش بانک ملت در اجرای سیاست جدید ارزی بانک مرکزی گفت عرضه ارز از مسیر شبکه بانکی میتواند علاوه بر تأمین نیاز متقاضیان خرد، به اطمینانبخشی درباره دسترسی مردم به ارز مورد نیاز کمک کند. به گفته او، بخشی از مراجعهکنندگان به بانکها به مبالغی در حدود یک تا دو هزار دلار نیاز دارند و پاسخگویی به این تقاضاها میتواند در کاهش فشارهای هیجانی بازار مؤثر باشد. فرخنژاد هشدار داد که در صورت نبود مداخله بهموقع، احتمال دشوارتر شدن کنترل شرایط وجود دارد و تحقق برنامههای دولت و بانک مرکزی برای مدیریت تورم و نرخ ارز با چالش مواجه میشود.
رشد درآمدها در شرایط دشوار
فرخنژاد با اشاره به عملکرد بانک ملت در دوره جنگ گفت حفظ پایداری خدمات بانکی و تداوم خدمترسانی به مردم، اولویت اصلی بانک در آن شرایط بوده است. وی زیرساختهای مناسب، سرمایه انسانی توانمند، تنوعبخشی به درآمدها و تداوم سودآوری را از عوامل مؤثر در عملکرد بانک برشمرد.
به گفته مدیرعامل بانک ملت، درآمدهای بانک از محل تسهیلات در سال گذشته بیش از ۷۰ درصد و درآمدهای کارمزدی حدود ۵۰ درصد نسبت به مدت مشابه سال قبل افزایش داشته است. این روند، از نگاه مدیریت بانک، نشانه حرکت به سمت تنوع بیشتر منابع درآمدی و افزایش پایداری آنهاست. همچنین سه مرحله افزایش سرمایه بانک در فاصله سالهای ۱۴۰۲ تا ۱۴۰۴، ظرفیت بیشتری برای توسعه خدمات اعتباری و ارائه محصولات متنوعتر ایجاد کرده است.
دیما در آستانه 5 میلیون کاربر
تحول دیجیتال یکی از محورهای اصلی برنامه بانک ملت است. فرخنژاد اعلام کرد از حدود ۶.۵ میلیارد تراکنش ثبتشده بانک تا دهم مهرماه، نزدیک به ۹۸ درصد بهصورت غیرحضوری انجام شده است. توسعه این خدمات، علاوه بر سهولت دسترسی مشتریان، امکان افزایش شفافیت و اعمال کنترلهای دقیقتر را فراهم میکند؛ هرچند به گفته وی، ریسکهای عملیاتی نیز باید همزمان با گسترش خدمات دیجیتال بهطور مستمر پایش شوند.
مدیرعامل بانک ملت همچنین از تمرکز بر هوش مصنوعی و دادهکاوی برای ارائه خدمات شخصیسازیشده خبر داد. اپلیکیشن «دیما» در کمتر از یک سال پس از معرفی، به مرز پنج میلیون کاربر نزدیک شده و قرار است با توسعه قابلیتهایی مانند دستیار صوتی و پیشنهادهای مالی متناسب با نیاز مشتریان، نقش گستردهتری در خدمات هوشمند بانک ایفا کند.
کفایت سرمایه بالاتر از ۱۳ درصد
تقویت ساختار مالی، از دیگر محورهای برنامه بانک ملت است. فرخنژاد اعلام کرد نسبت کفایت سرمایه این بانک اکنون از ۱۳ درصد فراتر رفته است؛ سطحی که به گفته او با یکی از الزامات مورد اشاره بانک مرکزی برای فعالیت در چارچوب بانکداری جامع مطابقت دارد.
وی توضیح داد سرمایه بانک ملت طی دو سال و نیم گذشته از ۷۱ هزار میلیارد تومان به ۳۳۸ هزار میلیارد تومان افزایش یافته است. این افزایش سرمایه از محل تجدید ارزیابی داراییها و سود انباشته، به تقویت ظرفیت اعتباری بانک کمک کرده است. به گفته فرخنژاد، بانک از محل سود انباشته ظرفیت مناسبی برای افزایش سرمایه جدید دارد و موضوع تجدید ارزیابی داراییها نیز در دست بررسی است؛ با این حال، هر تصمیم تازه به ارزیابی منافع سهامداران و مشتریان و اخذ مجوزهای قانونی بستگی دارد.
مدیرعامل بانک ملت همچنین با اشاره به برنامه تبدیل داراییهای غیرمولد به داراییهای مولد گفت اقدامات این بانک در این زمینه در صورتهای مالی منتشرشده و مورد تأیید حسابرس قانونی منعکس شده است.
تأمین مالی تولید؛ از مرابحه ارزی تا فکتورینگ
بر اساس توضیحات فرخنژاد، در ششماهه نخست سال جاری حدود ۴۷ درصد پرتفوی اعتباری بانک ملت به بنگاههای بزرگ و حدود ۳۶ تا ۳۷ درصد به بنگاههای متوسط اختصاص داشته و مابقی به بنگاههای کوچک، بخش خرد و خانوارها مربوط بوده است. در همین دوره، سهم بخش خرد و خانوار از پرتفوی اعتباری بانک نسبت به سال ۱۴۰۴ حدود پنج واحد درصد افزایش یافته است.
در حوزه تأمین مالی ارزی نیز بانک ملت تاکنون حدود ۳۲۰ میلیون یورو اوراق مرابحه ارزی برای مشتریانی در صنایع مختلف، از جمله فولاد و پتروشیمی، منتشر کرده و حدود یک میلیارد یورو دیگر را در دست انتشار و بررسی دارد. این اقدامات در کنار توسعه ابزارهای تأمین مالی زنجیرهای، بخشی از تلاش بانک برای پاسخگویی به نیازهای متنوع بنگاههای اقتصادی است.
فرخنژاد اعلام کرد بانک ملت در حوزه فکتورینگ رتبه نخست و در اوراق گام رتبه دوم را دارد و حجم برات الکترونیکی آن به حدود ۵۳ تا ۵۴ همت رسیده است. استفاده از این ابزارها به بنگاهها امکان میدهد تأمین مالی را در سطح زنجیره تولید و تأمین دنبال کنند، نه صرفاً در قالب تسهیلات منفرد برای یک شرکت.
حرکت به سوی بانکداری جامع
مدیرعامل بانک ملت با تأکید بر ظرفیتهای این بانک برای ورود به بانکداری جامع گفت مقدمات لازم برای دریافت مجوز از بانک مرکزی در حال آمادهسازی است. در این الگو، بانک میتواند علاوه بر تسهیلات سنتی، از ابزارهای بازار سرمایه و تأمین مالی زنجیرهای و ظرفیت شرکتهای مرتبط در حوزههایی مانند تأمین سرمایه، کارگزاری، صرافی و فناوری اطلاعات برای ارائه خدمات یکپارچهتر بهره ببرد.
به گفته فرخنژاد، بانک ملت حدود هزار و ۳۵۶ شعبه دارد و بهینهسازی شبکه شعب بهصورت مستمر دنبال میشود. هدف آن است که با توسعه خدمات دیجیتال، شعب بهتدریج از ارائه خدمات تکراری روزمره فاصله بگیرند و نقش پررنگتری در مشاوره، راهنمایی و پشتیبانی مشتریان داشته باشند. تشکیل آزمایشی چند هاب و واحد تخصصی ارزی و برنامه افتتاح شعبهای تخصصی برای مشتریان شرکتی نیز در همین چارچوب قرار دارد.
مدیریت مطالبات و چشمانداز پنجساله
فرخنژاد نسبت مطالبات غیرجاری بانک ملت را در مجموع حدود ۷ درصد اعلام کرد؛ رقمی که در بخش ریالی ۶.۵ درصد و در بخش ارزی ۷.۵ درصد است. وی با اشاره به فشارهای اقتصادی بر بنگاهها و خانوارها گفت بانک برای کمک به مشتریان در بازپرداخت تعهدات از ظرفیتهای قانونی مانند امهال مطالبات استفاده میکند؛ در عین حال، در موارد امتناع از پرداخت با وجود توان مالی، پیگیری حقوقی و اجرای وثایق را در دستور کار قرار میدهد. او همچنین تصمیمگیری مبتنی بر دادههای مالی مشتریان را عاملی برای بهبود اعتبارسنجی و تخصیص دقیقتر منابع دانست.
مدیرعامل بانک ملت در تشریح چشمانداز پنجساله بانک نیز بر تقویت ساختار مالی، پایداری خدمات، مشتریمحوری، توسعه سرمایه انسانی و جانشینپروری تأکید کرد. وی از برنامه افزایش حمایت از استارتآپها و شرکتهای نوآور خبر داد و گفت همکاری با دانشگاه تهران و پیگیری موضوع در هلدینگ فناوری بانک، بخشی از اقدامات این حوزه است.
مجموع برنامههای اعلامشده نشان میدهد بانک ملت در پی آن است که با اتکا به سرمایه تقویتشده، گسترش خدمات هوشمند و توسعه ابزارهای نوین تأمین مالی، زمینه ورود به بانکداری جامع را فراهم کند؛ مسیری که تحقق آن به تکمیل مقدمات اجرایی، دریافت مجوزهای لازم و تداوم مدیریت ریسکهای مالی و عملیاتی وابسته است.
نظر شما